


NOTIZIA FLASH N. 2/2026

——Il “ritorno” degli iper-ammortamenti è meno appetibile di quanto inizialmente annunciato: con le disposizioni contenute nell’art. 1, commi 427-436 della Legge 30 dicembre 2025, n. 199 (Legge di Bilancio 2026) il Legislatore conferma l’abbandono dei crediti d’imposta e torna a premiare gli investimenti delle imprese con maggiori deduzioni fiscali di ammortamenti e canoni leasing.
——Gli investimenti interessati sono quelli in beni materiali e immateriali strumentali nuovi, interconnessi al sistema aziendale di gestione della produzione o alla rete di fornitura (i link rinviano agli elenchi allegati alla Legge di Bilancio) e in beni materiali nuovi strumentali all’autoproduzione di energia da fonti rinnovabili destinata all’autoconsumo (gli impianti fotovoltaici devono avere un’efficienza di cella almeno del 23,5%), compresi gli impianti per lo stoccaggio dell’energia prodotta.
——I beni devono essere prodotti in uno degli Stati membri dell’Unione europea ovvero in uno degli Stati aderenti all’Accordo sullo Spazio economico europeo. Questa rigida condizione è stata parzialmente mitigata dalla bozza di decreto attuativo: per i beni materiali sarà richiesto che in tali Paesi sia avvenuta “l’ultima trasformazione sostanziale conformemente al Codice doganale europeo”, mentre per il software sarà sufficiente un’autocertificazione del produttore o licenziante che attesti che “almeno il 50%” del valore delle attività di sviluppo è attribuibile a soggetti UE o See.
——Sono ammessi al beneficio fiscale tutti i soggetti titolari di reddito d’impresa (quindi, imprenditori individuali e società di persone e di capitali); sono esclusi i soggetti in liquidazione, quelli in procedura concorsuale liquidatoria e quelli che non rispettano le norme in materia di sicurezza sul lavoro o non sono adempienti con riguardo al versamento dei contributi previdenziali e assistenziali.
——Sono interessati al beneficio gli investimenti effettuati dal 1° gennaio 2026 al 30 settembre 2028.
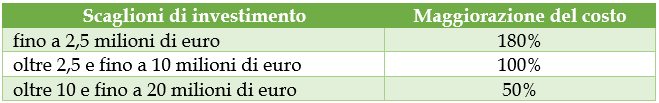
——Gli iper-ammortamenti consistono nella maggiorazione del costo di acquisto dei beni, valevole ai fini della deduzione (IRES) di quote di ammortamento e di canoni leasing, delle seguenti percentuali:
——L’accesso al beneficio andrà segnalato con apposite comunicazioni al GSE (preventiva, di conferma del pagamento dell’acconto del 20% e di completamento); sopra i 300mila euro di investimento servirà una perizia tecnica asseverata per comprovare caratteristiche tecniche e interconnessione. L’effettivo sostenimento delle spese dovrà essere certificato da un revisore dei conti.
——I beni devono essere destinati a strutture produttive ubicate nel territorio dello Stato. Se nel corso del periodo di ammortamento o di durata del leasing il bene viene ceduto a titolo oneroso oppure destinato a una struttura estera (anche del medesimo soggetto) l’iper-ammortamento cessa, a meno che nello stesso periodo d’imposta l’impresa investa in un nuovo bene con caratteristiche tecnologiche analoghe o superiori: in tal caso l’agevolazione prosegue sul minore tra vecchio e nuovo costo.
——L’iper-ammortamento è cumulabile con altre agevolazioni finanziarie (con risorse nazionali o europee), a condizione che il sostegno non copra le medesime quote di costo e non porti al superamento del costo stesso. Esso non può applicarsi all’investimento che già goda del credito d’imposta 4.0.
