


NOTIZIA FLASH N. 38/2026

——Con l’art. 2 del D.lgs. 7 agosto 2026, n. 148 (cd. “Decreto Omnibus”) viene inasprita la tassazione di autoveicoli, motocicli e ciclomotori concessi in uso promiscuo ai dipendenti; in particolare, la disposizione riscrive l’art. 51, comma 4, lett. a) del D.P.R. n. 917/86.
——Come noto, con decorrenza dalle assegnazioni contrattualizzate dal 1° gennaio 2025, il criterio di tassazione del fringe benefit si basa sul sistema di alimentazione del mezzo. Nello specifico, si assume la seguente percentuale dell’importo corrispondente a una percorrenza convenzionale di 15.000 km calcolato sulla base del costo chilometrico di esercizio desumibile dalle tabelle ACI:
- 10% per i veicoli a batteria a trazione esclusivamente elettrica;
- 20% per i veicoli elettrici ibridi plug-in;
- 50% per tutti gli altri veicoli,
——sottraendo all’importo così ottenuto la somma eventualmente già trattenuta al dipendente.
——Su questa “base” si innestano le due modifiche apportate dal Decreto Omnibus.
——La prima prevede che “I valori determinati ai sensi del primo e del secondo periodo [le percentuali sopra riportate – n.d.r.] sono incrementati del 50 per cento dopo il 31 dicembre del quinto anno successivo a quello di prima immatricolazione”. Questo significa che, a partire dal 1° gennaio che cade durante il sesto anno di “vita” del mezzo – rileva la vetustà del mezzo, non la durata dell’assegnazione – il fringe benefit si articolerà con le seguenti percentuali:
- 15% per i veicoli a batteria a trazione esclusivamente elettrica;
- 30% per i veicoli elettrici ibridi plug-in;
- 75% per tutti gli altri veicoli.
——La seconda modifica apportata dal Decreto Omnibus all’art. 51, comma 4, lett. a) del D.P.R. n. 917/86 prevede che “In presenza di accessori o di allestimenti non valorizzati nelle tabelle di cui al primo periodo [le tabelle ACI – n.d.r.] e non direttamente acquistati dal lavoratore, il valore, determinato a norma dei periodi primo, secondo e terzo, è incrementato del 5 per cento”.
——Traducendo il rinvio normativo ai periodi della norma modificata, il fringe benefit di un mezzo sul quale, a richiesta del lavoratore (assegnatario del mezzo) ma a spese del datore di lavoro (proprietario o utilizzatore del mezzo in leasing/noleggio) sono stati installati accessori o allestimenti non inclusi nei valori espressi dalle tabelle ACI, si articolerà con le seguenti percentuali:
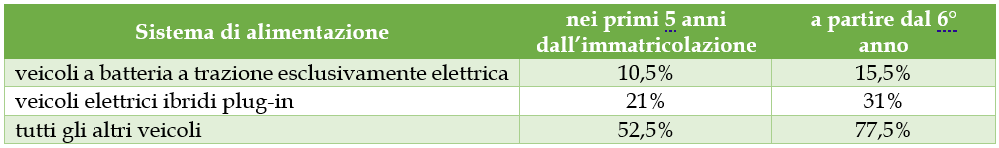
——La norma ha decorrenza dal 1° gennaio 2026 e vale anche per i veicoli ordinati e concessi in uso promiscuo nel 2025. Per i veicoli soggetti a fringe benefit sulla base delle emissioni di CO2 – quelli concessi in uso promiscuo da luglio 2020 alla fine del 2024 e quelli ordinati dai datori di lavoro entro la fine del 2024 e concessi in uso promiscuo nel 2025 – la disciplina continuerà a valere fino al 31 dicembre del quinto anno successivo a quello di prima immatricolazione; poi scatterà la maggiorazione del 50%.
