NOTIZIA FLASH N. 10/2026

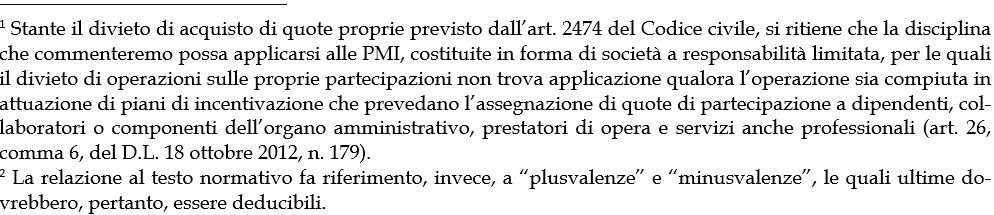
——Con la disposizione dell’art. 1, comma 131 della Legge 30 dicembre 2025, n. 199 (Legge di Bilancio 2026) viene prevista la tassazione delle plusvalenze realizzate con la cessione di azioni e quote¹ proprie, allo scopo di allinearne il trattamento fiscale a quello dei titoli oggetto di trading.
——La norma deroga al principio di “derivazione semplice” – ovvero al principio che prevede che un costo o ricavo abbia rilevanza fiscale solo se transita per il Conto economico, applicando poi i criteri fiscali per le variazioni – previsto dall’art. 83, comma 1, del D.P.R. n. 917/86.
——Infatti, si ricorda che la disciplina civilistica delle azioni proprie – dopo le modifiche apportate dal D.Lgs. n. 139/15 – prevede l’iscrizione del loro acquisto in una riserva di patrimonio netto denominata “Riserva negativa per azioni proprie in portafoglio” (voce A.X del passivo di Stato patrimoniale) e la gestione della loro movimentazione (per annullamento o cessione) solo a livello patrimoniale. Quindi, le movimentazioni relative alle azioni proprie non interessano mai il Conto economico.
——La fattispecie imponibile viene individuata nella cessione di azioni o quote proprie, effettuata:
- in situazioni ordinarie → recesso di un socio, oppure piani di incentivazione per dipendenti;
- in situazioni patologiche → acquisti effettuati non in conformità alle disposizioni dell’art. 2357 del Codice civile, oppure oltre il limite del quinto del capitale sociale (fatta salva l’ipotesi di delibera di riduzione del medesimo), o ancora in violazione dei limiti posti all’acquisto di azioni o quote della società controllante da parte della società controllata.
——Rilevano le cessioni effettuate nel corso del periodo d’imposta 2026, e la plusvalenza – ancorché la norma parli di “ricavi”² – si determina per differenza tra corrispettivo di cessione e relativo costo di acquisto; a tale riguardo, si applica il criterio F.I.F.O., poiché si considerano cedute per prime le azioni o quote proprie acquisite in data meno recente. Il differenziale viene tassato nello stesso periodo d’imposta di effettuazione dell’alienazione che lo ha generato.
——Poiché, come anticipato, in contabilità l’operazione di cessione non coinvolgerà il Conto economico, il “ricavo” verrà tassato indicando una ripresa fiscale in aumento nella dichiarazione dei redditi della società emittente le azioni/quote. E, sempre in dichiarazione dei redditi troverà spazio un apposito prospetto riepilogativo dell’operazione e del relativo differenziale.
——Da notare che la norma, così scritta, colpirà in modo discriminatorio le cessioni di azioni proprie per piani di incentivazione per dipendenti (stock option, stock grant), poiché risulterebbero tassati gli utilizzi di azioni proprie già emesse, mentre sarebbero esenti le azioni proprie di nuova emissione.