NOTIZIA FLASH N. 1/2025

—–Con l’art. 1, commi 436-444 della Legge 30 dicembre 2024, n. 207 (Legge di Bilancio 2025) viene introdotto un regime “premiale” per l’IRES a favore delle imprese che nel 2025 investiranno ed assumeranno personale.
Il beneficio fiscale, che sarà valido per il solo periodo d’imposta 2025, consiste nell’applicazione ai soggetti IRES (in particolare, S.P.A. e S.R.L.) di un’aliquota IRES del 20% (anziché del 24%) sull’intero reddito imponibile che verrà realizzato nel periodo d’imposta 2025.
Le condizioni da rispettare per accedere alla riduzione dell’aliquota IRES sono le seguenti:
- l’utile netto che risulterà dal bilancio 2024 dovrà essere accantonato a riserva per almeno l’80% del suo ammontare, e non distribuito → si ritiene che tale percentuale non includa la quota che, per legge (art. 2430 del Codice civile), deve essere accantonata a riserva legale; inoltre, sembrerebbero escluse dal beneficio le società che chiuderanno il bilancio 2024 in perdita;
- tra il 1° gennaio 2025 e il 31 ottobre 2026 devono essere effettuati investimenti in beni 4.0 o 5.0 per l’importo maggiore tra il 30% dell’utile netto 2024 accantonato come sopra (quindi il 24% dell’utile netto da bilancio 2024) e il 24% dell’utile netto 2023, con un minimo di € 20.000 → non serve che gli investimenti accedano ai crediti d’imposta 4.0 o 5.0, è sufficiente che ne abbiano le caratteristiche;
- nell’esercizio 2025 il numero di unità lavorative per anno (cd. ULA) non deve essere inferiore a quello medio del triennio 2022-24;
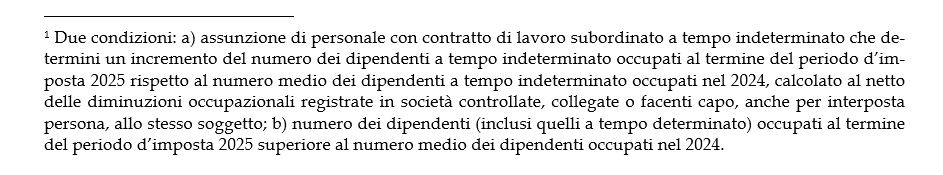
- nell’esercizio 2025 devono essere effettuate nuove assunzioni, secondo i criteri del D.lgs. n. 216/23¹, che determinino un aumento almeno dell’1% rispetto al numero medio del 2024, con un minimo di una assunzione a tempo indeterminato;
- negli esercizi 2024 e 2025 non si deve aver fatto ricorso alla Cig, fatta eccezione per situazioni dovute a eventi transitori e non imputabili all’impresa o ai dipendenti, incluse le intemperie stagionali.
——–Vi sono, poi, due ulteriori condizioni da rispettare, pena la decadenza dal beneficio:
- la riserva nella quale è stato accantonato l’80% dell’utile netto 2024 non deve essere distribuita fino al 31 dicembre 2026 à può, invece, essere utilizzata in aumento del capitale sociale oppure a copertura di perdite, mentre sono liberamente distribuibili le altre riserve di patrimonio netto;
- i beni oggetto di investimento non devono essere ceduti, dismessi o delocalizzati all’estero fino al termine del quinto esercizio successivo a quello dell’investimento (quindi fino alla fine del 2030, ovvero 2031 se gli investimenti verranno effettuati nel 2026) à la norma non consente l’effettuazione di investimenti sostitutivi in caso di dismissione anzitempo.
Come anticipato, il beneficio consiste nel “taglio” dell’aliquota IRES, pertanto il risparmio fiscale potrà conseguirsi solo in presenza di un reddito imponibile nel 2025, non con una perdita fiscale.