


NOTIZIA FLASH N. 6/2026

——Con le disposizioni contenute nell’art. 1, commi 42-43 della Legge 30 dicembre 2025, n. 199 (Legge di Bilancio 2026) viene riscritta la norma che riguarda la tassazione delle plusvalenze derivanti dalla cessione a titolo oneroso o dal risarcimento, anche in forma assicurativa, per la perdita o il danneggiamento di beni.
——La disposizione in vigore fino al 31 dicembre 2025 (art. 86, comma 4, D.P.R. n. 917/86) prevedeva che, se il bene strumentale era posseduto da almeno tre anni – conteggiati a partire dal giorno di acquisto – ovvero la partecipazione (non “Pex”) era iscritta tra le immobilizzazioni finanziarie negli ultimi tre bilanci d’esercizio, la tassazione della plusvalenza realizzata con la loro cessione / risarcimento – non con l’assegnazione ai soci o con la destinazione a finalità estranee all’esercizio d’impresa – era spalmabile fino a cinque periodi d’imposta (compreso quello del realizzo).
——La norma riscritta dal Legislatore della Legge di Bilancio 2026 esclude del tutto la possibilità di “spalmare” la plusvalenza in caso di cessione di beni strumentali (materiali e immateriali) e di partecipazioni senza i requisiti “Pex”; questo significa che in tali fattispecie l’intera plusvalenza verrà tassata nell’esercizio di realizzo.
——La norma non interviene sulle altre casistiche, pertanto nello specchietto che segue si riepilogano i tempi di possesso e di rateazione delle diverse tipologie di asset:
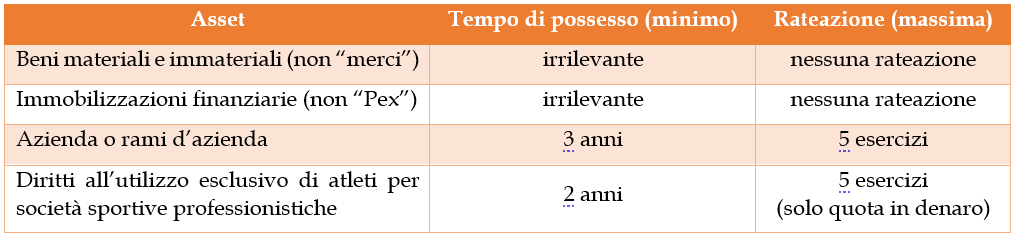
——Dunque, le plusvalenze derivanti dalla cessione di partecipazioni, a prescindere dalla sussistenza o meno dei requisiti “Pex”, non sono rateizzabili.
Resta confermata la norma che impone di operare la scelta, in merito alla rateazione e alla sua durata, in sede di dichiarazione dei redditi, tenendo presente che l’opzione riguarda solo l’IRES (non l’IRAP). In mancanza di opzione in dichiarazione dei redditi la plusvalenza viene tassata per intero nell’esercizio di realizzo.
Le novità in commento si applicheranno alle plusvalenze realizzate a partire dal periodo d’imposta 2026 (per esercizi “solari”). Questo significa che non subiranno variazioni le rateazioni in corso riferite a plusvalenze realizzate fino a fine 2025.
Il calcolo dell’acconto per l’anno 2026 col “metodo storico” dovrà già tener conto della novità.
