


NOTIZIA FLASH N. 19/2025

——Le società di minori dimensioni, approcciandosi ai calcoli delle imposte da versare per il periodo d’imposta 2024, dovranno misurarsi con le modifiche alla disciplina delle cd. “società di comodo” introdotte dall’art. 20 del D.lgs. 13 dicembre 2024, n. 192.
——Ricordiamo, preliminarmente, che la normativa in commento è nata oltre 30 anni fa con l’intento di contrastare l’utilizzo dello strumento societario per la gestione di beni (mobili, immobili, partecipazioni) essenzialmente per finalità personali. L’obiettivo è stato perseguito imponendo di raggiungere un livello minimo di ricavi al di sotto del quale sarebbe scattata la presunzione di “non operatività” della società, con conseguente applicazione di un regime impositivo più gravoso rispetto a quello ordinariamente applicabile (ad esempio, IRES maggiorata del 10,5%).
——Il tutto utilizzando specifici coefficienti da applicare a determinati asset di bilancio (beni mobili e immobili, partecipazioni e crediti finanziari), che, in particolare per talune tipologie di beni (soprattutto gli immobili), ormai si rivelavano anacronistici. Di qui il recente intervento del Legislatore.
——Nella tabella sottostante si riepilogano i coefficienti da applicare:
- al valore medio del triennio degli asset per accertare la condizione di “non operatività” della società;
- al valore dell’ultimo esercizio degli asset per determinare il reddito in caso di “non operatività”.
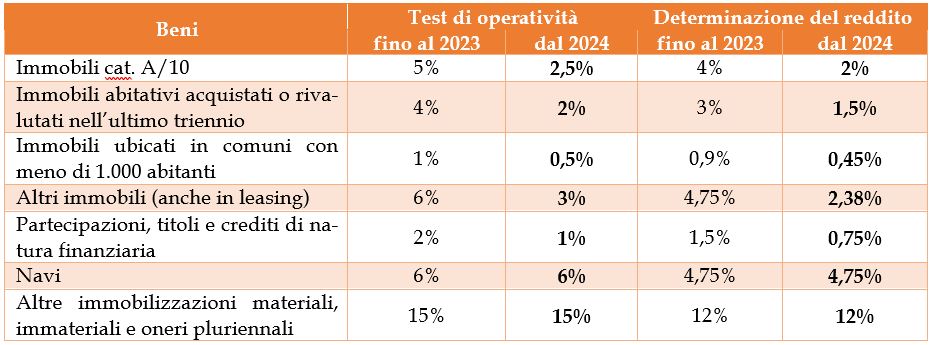
——Si osserva un generale dimezzamento dei coefficienti (fatto salvo che per le navi e le altre immobilizzazioni, per le quali essi sono rimasti invariati), che certamente avvicina la presunta redditività di tali beni alle attuali condizioni di mercato.
Come anticipato, sono solo le società di minori dimensioni a doversi preoccupare di tale disciplina poiché, tra le cause di esclusione, ve ne sono alcune (numero dipendenti > 10, ricavi > totale attivo) che consentono alle realtà di maggiori dimensioni di sottrarsi ai conteggi di cui sopra.
——I nuovi coefficienti trovano applicazione già dal periodo d’imposta 2024, quindi – per coloro che li dovranno applicare – il triennio di riferimento sarà il 2022-2024.
