NOTIZIA FLASH N. 50/2024

——Insieme alla “tredicesima” i lavoratori dipendenti – non tutti! – troveranno in busta paga il cd. “Bonus di Natale”, previsto dall’art. 2-bis del D.L. 9 agosto 2024, n. 113, come modificato dal D.L. 14 novembre 2024 n. 167.
——La “Santa Lucia” consiste nell’erogazione di un’indennità una tantum – non soggetta né a IRPEF né a contributi – dell’importo di € 100,00, che verrà riconosciuta – per il solo anno 2024 – ai titolari di reddito di lavoro dipendente (anche a tempo determinato o parziale ma non, quindi, ai co.co.co.) al ricorrere delle seguenti condizioni:
- reddito complessivo non superiore a € 28.000,00 → poiché si applica il “criterio di cassa allargato”, vanno considerate tutte le somme corrisposte sino alla data del 12 gennaio 2025;
- almeno un figlio fiscalmente a carico → sono inclusi i figli nati fuori del matrimonio, riconosciuti, adottivi, affiliati o affidati; la condizione per essere “fiscalmente a carico” è soddisfatta allorquando:
- il figlio non ha più di 24 anni di età e ha percepito nell’anno un reddito ≤ € 4.000,00;
- il figlio ha più di 24 anni di età e ha percepito nell’anno un reddito ≤ € 2.840,51;
- imposta lorda sul reddito di lavoro dipendente – esclusi i redditi da pensione – di importo superiore alla detrazione spettante su tale reddito (art. 13, comma 1 del D.P.R. n. 917/86) → in altre parole, ci deve essere capienza di IRPEF per poter scomputare il “Bonus di Natale”.
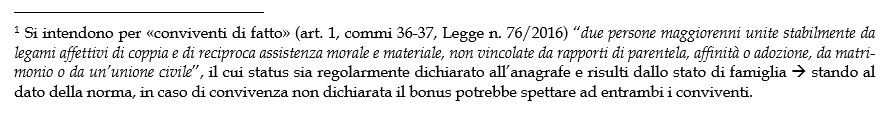
——L’indennità non spetta al lavoratore dipendente coniugato o convivente¹ il cui coniuge, non legalmente ed effettivamente separato, o convivente sia beneficiario della stessa indennità.
——Per ottenere il bonus il lavoratore dipendente deve farne richiesta al datore di lavoro, indicando il codice fiscale del coniuge (o del convivente) e di almeno un figlio fiscalmente a carico, e autocertificando che al coniuge (o convivente) non spetta l’indennità.
——Il datore di lavoro, come anticipato, erogherà il bonus includendolo nel listino paga della “tredicesima mensilità”, salvo verificare – in occasione del conguaglio – la spettanza dell’indennità à nel caso in cui, a posteriori (cioè, considerando tutti i redditi dell’anno 2024) il bonus non risultasse spettante (ad esempio, perché è stato superato il limite di reddito di € 28.000), il datore di lavoro provvederà al suo recupero nel listino paga di dicembre (se ciò non fosse possibile, la restituzione del bonus avverrà, a cura del lavoratore dipendente, nella propria dichiarazione dei redditi).
——Il datore di lavoro, a propria volta, recupererà il credito, esponendolo in compensazione nel Mod. F24 con il codice-tributo “1703” (quale “anno di riferimento” va indicato l’anno di erogazione del bonus), a partire dal giorno successivo all’erogazione in busta paga dell’indennità.
——Il bonus spetta anche ai lavoratori dipendenti i cui datori di lavoro non sono sostituti d’imposta (ad esempio, i lavoratori domestici): in tal caso esso non comparirà nel listino paga della “tredicesima”, ma verrà esposto dal dipendente nella propria dichiarazione dei redditi, a riduzione dell’IRPEF dovuta.