NOTIZIA FLASH N. 49/2024

——Il D.lgs. 14 giugno 2024, n. 87, di revisione del sistema sanzionatorio tributario, ha modificato le disposizioni degli artt. 10-bis e 10-ter del D.lgs. 10 marzo 2000, n. 74, che riguardano, rispettivamente, i reati di omesso versamento di ritenute certificate e di IVA.
——Distinguiamo le due fattispecie.
——L’omesso versamento, da parte del sostituto d’imposta, di ritenute risultanti dalle certificazioni rilasciate ai sostituiti costituisce reato – punito con la reclusione da sei mesi a due anni – se:
- l’importo non versato supera i 150mila euro per ciascun periodo d’imposta;
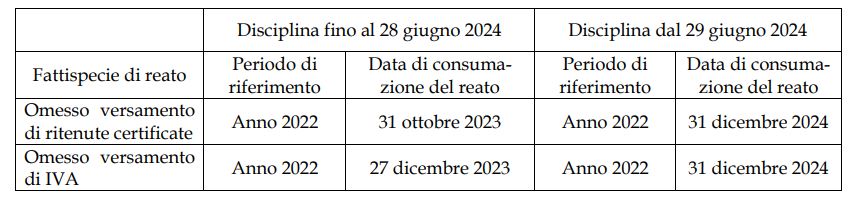
- l’omissione non viene regolarizzata entro il 31 dicembre dell’anno successivo a quello di presentazione del Mod. 770 → il termine viene significativamente allungato rispetto alla norma precedente (il reato si consumava con lo spirare del termine di presentazione del Mod. 770).
——L’omesso versamento di IVA risultante dalla dichiarazione annuale costituisce reato – punito con la reclusione da sei mesi a due anni – se:
- l’importo non versato supera i 250mila euro per ciascun periodo d’imposta;
- l’omissione non viene regolarizzata entro il 31 dicembre dell’anno successivo a quello di presentazione della dichiarazione annuale IVA → anche in questo caso il termine viene significativamente allungato rispetto alla norma precedente (il reato si consumava con lo spirare del termine di versamento dell’acconto IVA riferito al periodo d’imposta successivo).
——In entrambe le fattispecie il reato non scatta se, a seguito di notifica di avviso bonario, il contribuente attiva un piano di rateazione del versamento, che risulta essere in corso alla scadenza sopra indicata. Ma, in caso di decadenza dalla rateazione, il reato rivive se:
- il debito residuo per ritenute certificate è superiore a 50mila euro;
- il debito residuo per IVA è superiore a 75mila euro.
——Le nuove disposizioni sono entrate in vigore lo scorso 29 giugno 2024.
——Al fine di consentire l’avvio delle rateazioni degli avvisi bonari in tempo utile per evitare la consumazione dei reati in commento, una specifica disposizione sancisce che gli avvisi bonari riferiti agli omessi versamenti di ritenute certificate e di IVA siano notificati entro il 30 settembre dell’anno successivo a quello di presentazione delle rispettive dichiarazioni fiscali.
——Esemplifichiamo, riassuntivamente, la nuova disciplina con un semplice schema: