


NOTIZIA FLASH N. 29/2025

——Con la pubblicazione della circolare n. 10/E del 3 luglio 2025 l’Agenzia delle Entrate ha fornito la propria interpretazione delle disposizioni contenute nell’art. 1, comma 48 della Legge 30 dicembre 2024, n. 207 (Legge di Bilancio 2025) e nell’art. 6, comma 2-bis del D.L. 28 febbraio 2025, n. 19, a proposito del passaggio, quale criterio di tassazione del fringe benefit consistente nell’assegnazione dell’auto aziendale in uso promiscuo al dipendente, da un criterio basato sull’inquinamento prodotto dal veicolo ad uno basato sul sistema di alimentazione del mezzo.
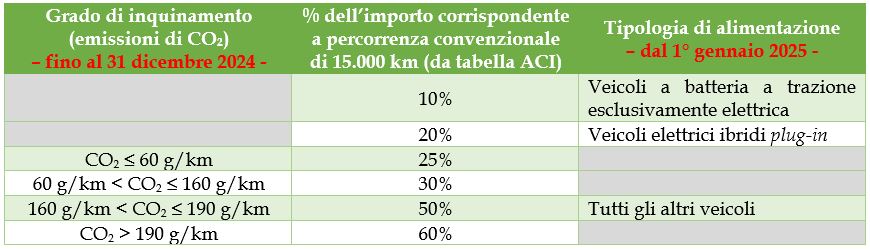
Ci permettiamo, innanzitutto, di riepilogare nella tabella sottostante i due criteri:
——La circolare si preoccupa subito di elencare i requisiti al ricorrere congiunto dei quali si applica il nuovo “criterio dell’alimentazione”:
- il veicolo deve essere stato immatricolato a decorrere dal 1° gennaio 2025;
- la concessione in uso promiscuo al dipendente deve risultare da contratto stipulato a decorrere dal 1° gennaio 2025 à rileva la data di sottoscrizione dell’atto di assegnazione del veicolo da parte del datore di lavoro e del dipendente (risoluzione n. 46/E del 14 agosto 2020);
- il veicolo sia stato assegnato al dipendente a decorrere dal 1° gennaio 2025 à rileva la data di consegna del veicolo al dipendente (risoluzione n. 46/E del 14 agosto 2020).
——Invece, il vecchio “criterio del grado di inquinamento” troverà applicazione:
- per i veicoli immatricolati, concessi in uso promiscuo e consegnati al dipendente entro il 31 dicembre 2024 à l’interprete ministeriale chiarisce che la vecchia disciplina verrà applicata fino alla scadenza del contratto di concessione in uso;
- per i veicoli ordinati dai datori di lavoro entro il 31 dicembre 2024 e concessi in uso promiscuo – quindi, consegnati al dipendente – dal 1° gennaio 2025 al 30 giugno 2025 à sul punto la circolare segnala che, nel caso in cui l’immatricolazione, la stipula del contratto e la consegna si siano verificati nel 2025, è possibile applicare il “criterio dell’alimentazione” se più favorevole.
——C’è, tuttavia, una “terra di nessuno”, quando, ad esempio, il veicolo viene ordinato nel 2024, immatricolato nel primo semestre 2025 ma consegnato al dipendente dopo il 30 giugno 2025: in tal caso, non potendo trovare applicazione nessuno dei due criteri sopracitati, il fringe benefit verrà determinato col criterio (più penalizzante) del “valore normale”, per la parte riferibile all’uso privato del veicolo.
——Da ultimo, in caso di proroga della concessione in uso, resta applicabile la disciplina fiscale vigente al momento dell’originaria assegnazione; non così, invece, in caso di riassegnazione ad altri.
