


NOTIZIA FLASH N. 30/2025

——Con l’intenzione di incentivare le adesioni alle proposte di Concordato Preventivo Biennale (CPB) per gli anni 2025 e 2026, il Legislatore – con un emendamento al testo del D.L. 17 giugno 2025, n. 84 in fase di conversione in legge (nuovo art. 12-bis) – si appresta a riproporre il “ravvedimento speciale” che già abbiamo conosciuto e applicato in funzione di “traino” del CPB per il biennio 2024-25.
——L’opportunità di sanare le violazioni dichiarative riferite agli anni dal 2019 al 2023 è riservata ai contribuenti che nel periodo 2019-23 hanno applicato gli ISA – quindi, la platea include persone fisiche (imprenditori o lavoratori autonomi) e società con ricavi/compensi non superiori ad € 5.164.568,99 per i quali sono stati approvati gli ISA e non hanno operato cause di esclusione – e che aderiranno al CPB per il biennio 2025-26 entro la scadenza del 30 settembre 2025.
——I vantaggi del nuovo “ravvedimento speciale” sono gli stessi della versione precedente; esso apre un ombrello contro le principali tipologie di accertamento: ai fini delle imposte dirette saranno inibiti gli accertamenti analitici, quelli a “tavolino”, quelli analitico-induttivi, quelli conseguenti a controlli bancari, e quelli induttivi; ai fini IVA saranno inibiti i soli accertamenti analitico-induttivi, mentre resteranno possibili quelli analitici derivanti dal controllo di fatture e registri.
——L’accesso alla sanatoria è molto conveniente e dipende dal voto conseguito nella “pagella ISA”; la base imponibile sulla quale versare l’imposta sostitutiva è pari alla differenza tra reddito/valore della produzione dichiarato e il medesimo importo maggiorato di un certo coefficiente:
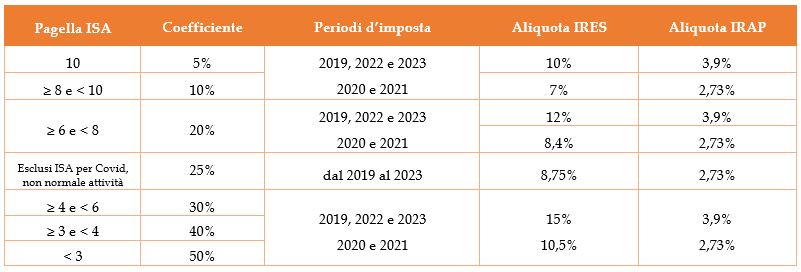
——L’imposta sostitutiva va versata in unica soluzione a partire dal 1° gennaio 2026 ed entro il 15 marzo 2026, oppure mediante pagamento rateale (max 10 rate mensili), a partire dal 15 marzo 2026, con interessi legali. L’importo minimo dell’imposta sostitutiva sui redditi dovuta per ciascun periodo d’imposta è pari a € 1.000,00. Con questo timing, molto dubbia la convenienza ad aderire per il 2019.
——La sanatoria è inibita dalla notifica, anteriormente al versamento dell’unica o della prima rata, di processi verbali di constatazione, di schemi di atti di accertamento e di atti di recupero di crediti inesistenti. Invece la sanatoria perde effetto se si decade dal CPB, se non si rispetta il piano rateale di pagamento, o ancora se il contribuente incappi in reati tributari, di false comunicazioni o di riciclaggio.
——L’adesione alla sanatoria comporta il differimento al 31 dicembre 2028 del termine di accertamento dell’annualità d’imposta oggetto di sanatoria.
