


NOTIZIA FLASH N. 39/2025

——Comincia a prendere corpo la “manovra” per l’anno 2026, ed è già disponibile il testo del disegno di Legge di Bilancio del quale è in corso l’iter di approvazione da parte del Parlamento. Per esperienza sappiamo che i testi possono subire modifiche prima della G.U., ma per talune novità ci sentiamo in dovere di anticiparne i contenuti onde consentire ponderate riflessioni a chi di dovere.
——La novità certamente più importante è il revirement del Legislatore relativamente agli investimenti in beni materiali e immateriali strumentali nuovi, interconnessi al sistema aziendale di gestione della produzione o alla rete di fornitura (cd. “beni 4.0”) e in beni materiali nuovi strumentali all’autoproduzione di energia da fonti rinnovabili destinata all’autoconsumo: dal “credito d’imposta” si torna agli “iper-ammortamenti” (che abbiamo già applicato negli anni 2017-19).
——Sono ammessi al beneficio fiscale tutti i soggetti titolari di reddito d’impresa (quindi, imprenditori individuali e società di persone e di capitali); sono esclusi i soggetti in liquidazione, quelli in procedura concorsuale liquidatoria e quelli che non rispettano le norme in materia di sicurezza sul lavoro o non sono adempienti con riguardo al versamento dei contributi previdenziali e assistenziali.
——In particolare, sono interessati gli investimenti effettuati nell’anno solare 2026 e, previa “prenotazione” (ordine e acconto del 20% entro fine 2026), quelli effettuati entro il 30 giugno 2027.
Gli iper-ammortamenti consistono nella maggiorazione del costo di acquisto dei beni, valevole ai fini della deduzione (IRES) di quote di ammortamento e di canoni leasing, delle seguenti percentuali:
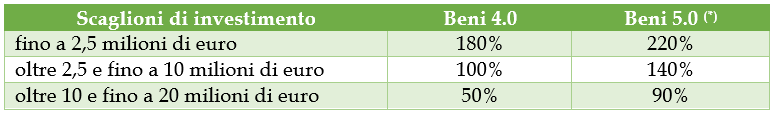
——(*) è richiesta una riduzione dei consumi energetici della struttura produttiva, cui si riferisce l’investimento, non inferiore al 3% o, in alternativa, una riduzione dei consumi energetici dei processi interessati dall’investimento non inferiore al 5%; tale riduzione si considera conseguita nei casi di:
- investimenti in beni materiali 4.0 effettuati in sostituzione di beni materiali aventi caratteristiche tecnologiche analoghe e interamente ammortizzati da almeno 24 mesi ← importante!!!
- progetti di innovazione realizzati per il tramite di una ESCo in presenza di un contratto di EPC (Energy Performance Contract) nel quale sia espressamente previsto l’impegno a conseguire il raggiungimento delle riduzioni dei consumi energetici sopra indicati;
- investimenti in impianti con moduli fotovoltaici.
——L’accesso al beneficio va segnalato con apposita comunicazione al GSE.
——L’iper-ammortamento non può applicarsi all’investimento che già goda del credito d’imposta 4.0, pertanto per gli investimenti programmati per il primo semestre del 2026 l’imprenditore è chiamato ad effettuare una scelta e a ponderarne bene le conseguenze: se conferma l’ordine e versa l’acconto di almeno il 20% entro fine anno, ciò significa che sta “prenotando” il credito d’imposta 4.0 e quindi non potrà accedere all’iper-ammortamento. Il credito d’imposta (dal 20% al 5%) si recupera in tre anni, mentre l’iper-ammortamento porta un beneficio maggiore ma più diluito nel tempo.
