


NOTIZIA FLASH N. 21/2025

—–Con le disposizioni contenute nell’art. 1, comma 48 della Legge 30 dicembre 2024, n. 207 (Legge di Bilancio 2025), come noto, il criterio di tassazione del fringe benefit consistente nell’assegnazione dell’auto aziendale in uso promiscuo al dipendente, è cambiato: si è passati da un criterio basato sull’inquinamento prodotto dal veicolo ad uno basato sul sistema di alimentazione del mezzo.
—–Nella tabella sottostante vengono riepilogati i due criteri, non senza aver prima ricordato che il fringe benefit si determina sottraendo all’importo indicato nella tabella ACI la somma eventualmente già trattenuta al dipendente (ad esempio, fatturatagli dal datore di lavoro):
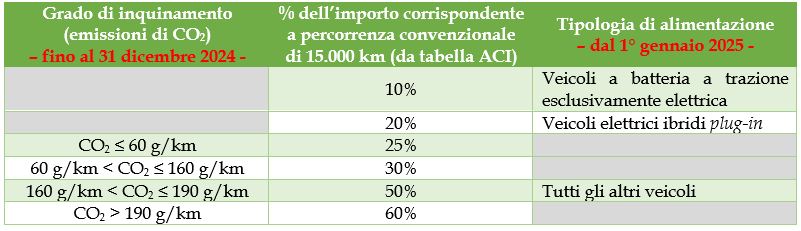
——La nuova disposizione ha avuto decorrenza dalle assegnazioni contrattualizzate dal 1° gennaio 2025, quindi il Legislatore ha voluto dare rilevanza alla data del contratto con il quale il veicolo è stato concesso in uso promiscuo al dipendente: se il contratto è datato 2024, allora il fringe benefit verrà determinato facendo riferimento alle emissioni di CO2 del veicolo; se, invece, è datato 2025, allora il calcolo del fringe benefit verrà fatto sulla base della tipologia di alimentazione del veicolo.
——Scritta così la norma, l’applicazione del trattamento fiscale sarebbe stata fortemente condizionata dai tempi di consegna del veicolo (peraltro, in un contesto di crisi del settore dell’auto); infatti, anche in presenza di ordini inviati nel 2024, ove la consegna fosse avvenuta nel 2025, sarebbe scattata l’applicazione del nuovo – per la maggior parte del parco automezzi, più restrittivo – regime fiscale.
——In soccorso dei dipendenti assegnatari di auto aziendali è intervenuto l’art. 6, comma 2-bis del D.L. 28 febbraio 2025, n. 19, il quale dispone quanto segue: “Resta ferma l’applicazione della disciplina dettata dall’articolo 51, comma 4, lettera a), del citato testo unico delle imposte sui redditi, di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, nel testo vigente al 31 dicembre 2024, per i veicoli concessi in uso promiscuo dal 1° luglio 2020 al 31 dicembre 2024 nonché per i veicoli ordinati dai datori di lavoro entro il 31 dicembre 2024 e concessi in uso promiscuo dal 1° gennaio 2025 al 30 giugno 2025”.
——La norma, in pratica, da un lato conferma anche per il 2025 l’applicazione del fringe benefit col criterio “emissioni di CO2” ai veicoli assegnati entro la fine del 2024 e dall’altro apre una “finestra temporale” fino al 30 giugno 2025 per contrattualizzare l’assegnazione in uso promiscuo di auto aziendali, purché queste ultime siano state ordinate dal datore di lavoro entro il 31 dicembre 2024, e consentirne l’assoggettamento al regime fiscale del fringe benefit con il criterio delle emissioni di CO2.
