


NOTIZIA FLASH N. 27/2026

——Dopo tanta attesa è finalmente operativa la procedura di presentazione delle “comunicazioni preventive” per l’accesso al beneficio fiscale dell’iper-ammortamento per gli investimenti in beni materiali e immateriali strumentali nuovi, interconnessi al sistema aziendale di gestione della produzione o alla rete di fornitura e in beni materiali nuovi strumentali all’autoproduzione di energia da fonti rinnovabili destinata all’autoconsumo.
——Con la pubblicazione del decreto interministeriale (MIMIT-Minfinanze) del 7 maggio 2026 e del decreto del Direttore generale del MIMIT del 10 giugno 2026 è stata disposta l’apertura del portale GSE per la presentazione delle “comunicazioni preventive” per l’accesso al beneficio fiscale previsto dall’art. 1, commi 427-436 della Legge 30 dicembre 2025, n. 199 (Legge di Bilancio 2026).
——La “campanella” di avvio del portale è suonata venerdì 12 giugno 2026, alle ore 12,00.
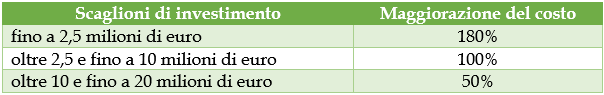
——In buona sostanza, chi intende effettuare – nel periodo dal 1° gennaio 2026 al 30 settembre 2028 – investimenti agevolabili con l’iper-ammortamento – che, lo ricordiamo, consiste nella maggiorazione del costo di acquisto dei beni, valevole solo ai fini della deduzione IRES di quote di ammortamento e di canoni leasing, delle seguenti percentuali:
deve accedere all’“Area Clienti” del portale GSE (www.gse.it) – tramite SPID, CIE o credenziali – e quindi, dal menu principale, selezionare “Servizi” > “Transizione 4.0 e Nuovo Piano Transizione 5.0” e infine accedere alla piattaforma “Nuovo Piano Transizione 5.0” (NPTR5).
I dati di cui occorre essere in possesso, per non avere intoppi nella procedura di compilazione online della “comunicazione preventiva”, sono i seguenti: dati anagrafici dell’impresa e della struttura produttiva (sono richiesti gli estremi catastali), della tipologia e dell’ammontare degli investimenti, nonché della data prevista di interconnessione; della tipologia e dell’ammontare degli investimenti nei beni per l’autoproduzione e l’autoconsumo da fonti di energia rinnovabile, nonché della data prevista di entrata in funzione; dei dati relativi all’applicazione della maggiorazione delle quote di ammortamento (tra cui l’aliquota di ammortamento applicabile) e dei canoni di locazione finanziaria.
In particolare, per la corretta indicazione della tipologia di investimento, occorre fare riferimento all’elencazione dei beni riportata negli allegati IV e V alla legge 30 dicembre 2025, n. 199, motivo per cui appare consigliabile inviare al fornitore del bene agevolato tale elenco (si allega il fac-simile del modello di “comunicazione preventiva” contenente l’elencazione delle tipologie di beni agevolabili).
Entro le 24 ore dall’invio della “comunicazione preventiva” il GSE invierà una “Ricevuta di avvenuto invio della comunicazione preventiva”, cui seguirà, entro i 10 giorni lavorativi successivi, alternativamente una “Ricevuta di esito positivo della comunicazione preventiva” o una richiesta di integrazioni. A seguire verrà rilasciata la ricevuta di esito positivo o negativo della comunicazione.
Al momento il portale è attivo solo per la ricezione delle “comunicazioni preventive”, sarà necessario un ulteriore decreto per la presentazione delle comunicazioni successive.
