


NOTIZIA FLASH N. 4/2025

——Con le disposizioni contenute nell’art. 1, comma 10 della Legge 30 dicembre 2024, n. 207 (Legge di Bilancio 2025) viene introdotto l’art. 16-ter nel D.P.R. n. 917/86 (T.U.I.R.) al fine di limitare l’importo complessivo delle spese detraibili ai fini IRPEF di cui potranno godere i contribuenti più abbienti.
——La norma troverà applicazione a partire dall’anno 2025; essa ripartisce i contribuenti in due classi, sulla base del reddito complessivo (calcolato al netto della deduzione per l’abitazione principale e le relative pertinenze), fissando un importo massimo delle spese detraibili così articolato:
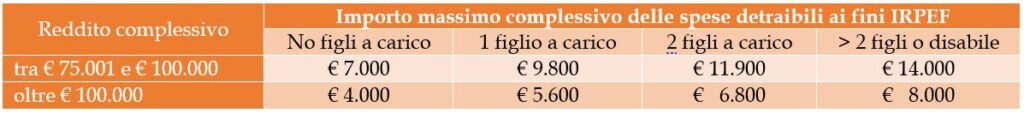
- € 75.000 < reddito complessivo ≤ € 100.000 → spesa massima detraibile pari a € 14.000;
- reddito complessivo > € 100.000 → spesa massima detraibile pari a € 8.000.
——Quindi, all’importo così individuato viene applicato un coefficiente in funzione della composizione del nucleo familiare del contribuente, con particolare riferimento ai figli conviventi e fiscalmente a carico (cioè, con età ≤ 24 anni e reddito ≤ € 4.000,00, ovvero età > 24 anni e reddito ≤ € 2.840,51); il coefficiente è così graduato:
- assenza di figli fiscalmente a carico → coefficiente = 0,50;
- presenza di 1 figlio fiscalmente a carico → coefficiente = 0,70;
- presenza di 2 figli fiscalmente a carico → coefficiente = 0,85;
- presenza di più di 2 figli o di almeno un figlio disabile fiscalmente a carico → coefficiente = 1.
——Incrociando il dato del reddito complessivo con quello della composizione del nucleo familiare scaturisce la sottostante tabella, che evidenzia l’importo massimo complessivo delle spese per le quali spetta una detrazione d’imposta IRPEF fruibile dal contribuente:
——Restano escluse dal limite massimo di cui sopra le spese sanitarie (che continueranno a consentire la detrazione oltre la franchigia di € 129,11) e le somme investite nelle start up e nelle PMI innovative, mentre per le spese per interventi di recupero del patrimonio edilizio e di riqualificazione energetica rileverà, ai fini del rispetto del limite in commento, la sola rata di spesa detraibile nell’anno.
Come detto, la norma si applicherà alle spese sostenute a partire dall’anno 2025: restano, quindi, esclusi dal nuovo limite di spese detraibili complessivamente:
- gli interessi passivi (e relativi oneri accessori) su prestiti o mutui agrari, su mutui per l’acquisto della prima casa e su mutui contratti e garantiti da ipoteca per la costruzione dell’unità immobiliare da adibire ad abitazione principale contratti fino al 31 dicembre 2024;
- i premi per assicurazioni aventi per oggetto il rischio di morte o di invalidità permanente nonché di non autosufficienza per la vita quotidiana e il rischio di eventi calamitosi i cui contratti sono stati stipulati fino al 31 dicembre 2024;
- le spese per interventi di recupero del patrimonio edilizio e di riqualificazione energetica sostenute fino al 31 dicembre 2024.
