


NOTIZIA FLASH N. 47/2024

——Non siamo soliti commentare le norme della Legge di Bilancio quando ancora il loro iter è in corso di approvazione, ma per i bonus edilizi facciamo un’eccezione, poiché le modifiche che si annunciano riteniamo debbano essere conosciute con largo anticipo rispetto alla loro decorrenza.
——Stando al testo del disegno di Legge di Bilancio, a partire dal 1° gennaio 2025 i bonus edilizi si differenzieranno in funzione della tipologia di unità immobiliari sulle quali verranno eseguiti gli interventi, distinguendo:
- le unità immobiliari adibite ad “abitazione principale” (= luogo di residenza) dal proprietario o dal titolare di diritto reale di godimento (usufrutto, uso, abitazione, superficie) à ne sono escluse le unità immobiliari adibite ad abitazione principale di inquilini, comodatari e nudi proprietari;
- le altre unità immobiliari.
——L’articolazione dei bonus edilizi, a partire dal 1° gennaio 2025, sarà la seguente:
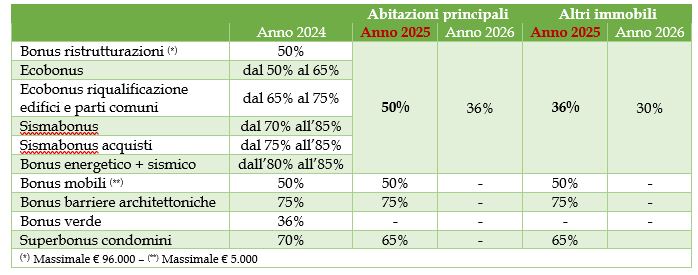
——Come è agevole constatare, a partire dall’anno 2025 le percentuali delle principali detrazioni per interventi edilizi saranno tutte allineate – al ribasso – al 50% per gli interventi eseguiti da proprietari e titolari di diritti reali di godimento sulle “abitazioni principali”, e al 36% per gli interventi eseguiti sulle altre tipologie di unità immobiliari. Per gli interventi in corso urge, dunque, accelerare i pagamenti.
——Restano invariati i requisiti di accesso ai vari bonus edilizi, così come i massimali di spesa, con una rilevante eccezione: il Superbonus per i condomini sarà accessibile solo per i cantieri avviati alla data del 15 ottobre 2024 (con presentazione della Cila e delibera assembleare), mentre per gli enti del Terzo settore che effettuano lavori su strutture sanitarie resiste il Superbonus al 110% fino a fine 2025.
Chiudiamo con una buona notizia: per chi ha sostenuto spese nel 2023 con diritto al Superbonus, si apre la prospettiva di ripartizione della detrazione in dieci anni, anziché in quattro, con beneficio per chi era a rischio incapienza; poiché la prima rata (anno 2023) è già stata detratta, si renderà necessario presentare una dichiarazione integrativa per rettificare l’importo della detrazione goduta.
