


NOTIZIA FLASH N. 37/2024

——Dal 2025 aumenterà gradualmente la platea delle imprese che dovrà rendicontare l’impatto ambientale, sociale ed economico utilizzando criteri uniformi a livello europeo; i criteri “ESG” stanno diventando sempre più rilevanti per adeguarsi alle nuove disposizioni normative, e sia gli investitori che le imprese ne sono sempre più consapevoli. La crescente importanza del fenomeno a livello globale è il riflesso del riconoscimento dell’impatto finanziario che tali fattori possono avere sulle aziende, a livello di flusso di cassa, valutazioni, costo del capitale e di ritorno sugli investimenti.
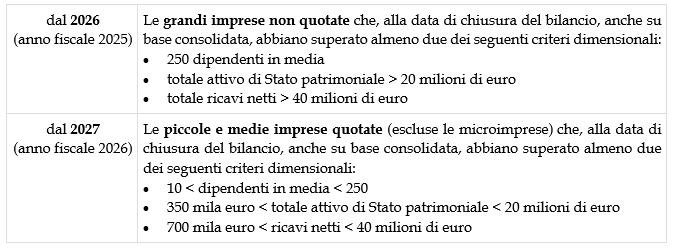
——In particolare, l’Unione Europea ha emanato la Direttiva 2022/2464 (“CSRD”) che prevede obblighi di rendicontazione di sostenibilità per favorire l’economia sostenibile e raggiungere le “emissioni zero” entro il 2050. La decorrenza dell’obbligo di rendicontazione può essere così schematizzata:
——La rendicontazione di sostenibilità non sarà un obbligo, invece, per le microimprese e per le PMI non quotate, che potranno redigere volontariamente delle informative in materia di sostenibilità.
——Ricordiamo che l’acronimo “ESG” si riferisce a tre dimensioni:
- Environmental (ambiente) → i criteri ambientali esaminano come un’azienda gestisce i rischi e le opportunità legati all’ambiente (ad esempio: la conformità alle normative ambientali, la gestione delle emissioni di carbonio e dei rifiuti, la tutela della biodiversità);
- Social (società) → i criteri sociali si riferiscono al modo in cui un’azienda si relaziona con i suoi stakeholder, in particolare con i dipendenti (ciò include la gestione del capitale umano, la produttività degli spazi di lavoro, l’attenzione alla parità di genere, la promozione della diversità, dell’equità e dell’inclusione e la produttività degli spazi di lavoro);
- Governance → i criteri di governance si concentrano sui principi e le regole di gestione della società, tra cui le policy e le procedure di controllo, l’etica e la trasparenza e la retribuzione dei dirigenti.
——Non ci troviamo di fronte all’ennesimo costo amministrativo da sostenere, ma ad un cambiamento di mentalità, ad una necessità di aggiornare la stessa strategia operativa e di modificare i comportamenti all’interno dell’azienda; e poiché il management non nasce “imparato” su queste tematiche, è importante che venga accompagnato da consulenti con specifiche competenze in materia di sostenibilità, e che in tale processo di apprendimento vengano coinvolti anche i responsabili finanziari.
